

Portfel Google
autorstwa Google LLC
4,3
- Bezpieczeństwo
- 100% Safe
- Kategoria
- Finanse
- Oceny
- 4,3
- Cena
- Free
- Pobierz
- 1.00B
Ta aplikacja jest bezpieczna, niezawodna i bezpłatna w instalacji. Możesz ją szybko pobrać bez ryzyka zainfekowania złośliwym oprogramowaniem.
Zrzuty ekranu
 Analiza autorstwa Getfullapps
Portfel Google to aplikacja finansowa, po którą sięgam wtedy, gdy chcę mieć pod ręką codzienne płatności, karty i wybrane elementy cyfrowego portfela bez noszenia wszystkiego w kieszeni. Jej twórcą jest Google LLC, a sama aplikacja jest dostępna bez opłat i ma oznaczenie PEGI 3. Na papierze brzmi prosto, ale w praktyce najważniejsze pytanie nie brzmi „czy działa?”, tylko „czy mój telefon, karta i bank współpracują z nią tak, jak oczekuję?”.
To właśnie od tej zgodności zależy większość pierwszych wrażeń. Jeśli konfiguracja przechodzi gładko, aplikacja szybko staje się jednym z tych narzędzi, o których przypominam sobie dopiero przy płaceniu. Jeśli jednak pojawi się problem z dodaniem karty, weryfikacją albo płatnością, łatwo niesłusznie uznać, że winny jest sam Portfel Google. Po kilku próbach i sprawdzeniu typowych punktów zapalnych widzę go jako wygodny portfel na Androida, ale nie jako rozwiązanie, które automatycznie zastąpi każdą kartę i każdą aplikację bankową.
Najczęstsze miejsca, w których konfiguracja się zatrzymuje
Najbardziej mylący moment pojawia się zwykle na początku, gdy użytkownik zakłada, że wystarczy zainstalować aplikację i wpisać dane karty. W rzeczywistości płatność zbliżeniowa wymaga zgodności kilku elementów naraz: telefonu, ustawień systemowych, banku, konkretnej karty oraz sposobu jej potwierdzenia. Sam fakt, że karta działa w sklepie fizycznym, nie oznacza jeszcze, że da się ją od razu dodać do cyfrowego portfela.
Artykuły o Portfel Google
Dlatego przed kolejnymi próbami sprawdzam, czy telefon korzysta z obsługi płatności zbliżeniowych, czy funkcja jest włączona w ustawieniach urządzenia i czy Portfel Google został wybrany jako domyślna aplikacja do płacenia, jeśli system pokazuje taką opcję. Warto też upewnić się, że ekran telefonu jest zabezpieczony metodą akceptowaną przez system. Bez tego aplikacja może nie pozwolić na pełne używanie płatności, nawet gdy karta została już częściowo dodana.
Drugi częsty problem dotyczy danych wpisywanych ręcznie. Numer karty, data ważności i kod bezpieczeństwa muszą odpowiadać aktualnej karcie, a nie staremu plastikowi, który nadal widnieje w aplikacji bankowej. Przy karcie odnowionej po terminie ważności łatwo przeoczyć, że do portfela próbuje się dodać nieaktualne dane. W takiej sytuacji ponawianie tej samej próby niewiele daje; lepiej zacząć od nowa z aktualną kartą.
Weryfikacja może również wymagać potwierdzenia po stronie banku. Jeżeli pojawia się komunikat o konieczności zatwierdzenia operacji, sprawdzam powiadomienia bankowe, wiadomości w aplikacji banku oraz poprawność numeru telefonu przypisanego do konta. Nie traktuję braku natychmiastowego potwierdzenia jako dowodu, że karta jest odrzucona. Czasem problemem jest po prostu przerwane przejście między dwiema aplikacjami.
Przydatna jest też spokojna kolejność działań. Najpierw zamykam Portfel Google i aplikację banku, potem uruchamiam je ponownie i próbuję dodać kartę jeszcze raz. Jeśli korzystam z niestabilnego połączenia, przełączam się na pewną sieć. Nie wykonuję jednak wielu identycznych prób pod rząd, gdy bank prosi o potwierdzenie, bo można w ten sposób utrudnić sobie rozpoznanie, która próba faktycznie oczekuje na akceptację.
Artykuły, które warto przeczytać w następnej kolejności

Ludo King® i przyszłość planszówek na telefon: sama kostka już nie wystarczy
iTunes po latach: własna biblioteka zamiast kolejnej subskrypcji
Fortnite na telefonie dojrzał, ale nadal zależy od urządzenia i systemu
Google Play Store: cichy łącznik między pomysłem a działającą aplikacją
YouTube Music zamienia ekosystem Google w nawyk słuchania — za cenę wygody
Co warto sprawdzić przed dodaniem pierwszej karty
Minimalny system operacyjny aplikacji to Android 9, więc na starszym urządzeniu instalacja albo działanie może być niemożliwe. To ważna informacja dla osób, które używają kilkuletniego telefonu tylko do podstawowych zadań. Samo pobranie aplikacji nie gwarantuje jeszcze pełnej obsługi, dlatego przed migracją wszystkich kart sprawdzam aktualność systemu i dostępność aktualizacji usług systemowych.
Nie pomijam również ustawień regionu i konta Google. Portfel cyfrowy działa w ramach określonego środowiska usług, a nie jak niezależny notatnik przechowujący numery kart. Jeżeli telefon jest używany z nietypowym profilem, po zmianie kraju lub po przywróceniu kopii zapasowej, część ustawień może wymagać ponownego przejrzenia. Nie oznacza to automatycznie awarii aplikacji; raczej pokazuje, że płatności mobilne zależą od szerszej konfiguracji telefonu.
W moim podejściu pierwszą kartę dodaję testowo, zamiast od razu przenosić cały portfel. Dzięki temu łatwiej sprawdzić, czy działa odblokowanie telefonu, płatność zbliżeniowa i potwierdzenie bankowe. Dopiero po udanej transakcji dodaję kolejne karty lub elementy, których potrzebuję. To drobna rzecz, ale bardzo ułatwia znalezienie problemu, gdy coś pójdzie nie tak.
Warto także pamiętać, że karta debetowa, kredytowa i karta wirtualna mogą być traktowane przez bank odmiennie. Nie zakładam więc, że skoro jedna karta danego banku działa, każda kolejna zadziała identycznie. Najpraktyczniej sprawdzić obsługę konkretnego rodzaju karty w banku, a nie tylko nazwę instytucji. To szczególnie ważne przy kartach firmowych, dodatkowych i tych wydanych do określonych rachunków.
Jak odzyskać działanie po nieudanej płatności
Jeśli karta została dodana, ale terminal nie reaguje, zaczynam od najprostszych rzeczy. Odblokowuję telefon, trzymam jego tylną część przy czytniku przez chwilę dłużej i sprawdzam, czy urządzenie nie jest w trybie, który ogranicza komunikację bezprzewodową. Zdejmuję też grube etui lub etui z elementami mogącymi zakłócać wygodne przyłożenie telefonu. Nie jest to elegancka diagnoza, ale w codziennym pośpiechu właśnie fizyczne ułożenie telefonu bywa przyczyną nieudanego podejścia.
Gdy terminal wyświetla błąd, nie próbuję od razu płacić ponownie kilka razy. Najpierw sprawdzam, czy transakcja nie została już zarejestrowana w banku. W razie wątpliwości bezpieczniej odczekać i zobaczyć historię rachunku niż doprowadzić do podwójnego obciążenia. Portfel Google jest narzędziem do rozpoczęcia płatności, ale nie zastępuje banku w rozstrzyganiu statusu konkretnej operacji.
Dobrym testem jest użycie innego terminala lub płatność niewielką kwotą w miejscu, w którym zwykle działa zbliżeniowo. Jeżeli problem powtarza się wszędzie, sprawdzam ustawienia telefonu i status karty. Jeżeli występuje tylko przy jednym terminalu, bardziej prawdopodobne stają się ograniczenia po stronie sklepu, czytnika albo chwilowa awaria infrastruktury. Taka metoda oszczędza czas, bo nie każe bez końca przeinstalowywać aplikacji.
Jeśli Portfel Google przestał działać po zmianie telefonu, nie zakładam, że wystarczy przywrócenie kopii danych. Dla bezpieczeństwa karty mogą wymagać ponownego dodania i ponownej weryfikacji na nowym urządzeniu. W takiej sytuacji przygotowuję fizyczną kartę jako zapas i przechodzę konfigurację od początku. To mniej wygodne niż automatyczne odtworzenie wszystkiego, ale rozsądne przy narzędziu obsługującym płatności.
Podobnie postępuję po zablokowaniu lub wymianie karty. Usuwam nieaktualny wpis z portfela, sprawdzam status nowej karty w banku i dodaję ją ponownie. Nie próbuję naprawiać starego wpisu, jeśli bank wydał nowy numer. Cyfrowy portfel powinien odzwierciedlać aktualny instrument płatniczy, a nie tylko nazwę rachunku.
Kiedy problem leży poza Portfelem Google
Najłatwiej obwinić aplikację, gdy płatność nie przechodzi, ale kilka sytuacji wskazuje na inne źródło. Odrzucona transakcja może wynikać z limitu, blokady karty, braku środków, ustawień bezpieczeństwa albo problemu z rachunkiem. Portfel może prawidłowo przekazać żądanie, a bank i tak je odrzucić. Dlatego przy powtarzającym się błędzie sprawdzam historię i komunikaty w aplikacji bankowej, zamiast skupiać się wyłącznie na telefonie.
Znaczenie ma również sam sklep. Nie każdy terminal jest skonfigurowany identycznie, a czasem kasa wymaga włożenia fizycznej karty lub podania dodatkowego potwierdzenia. W takich przypadkach cyfrowy portfel nie usunie ograniczenia po stronie sprzedawcy. Zawsze mam przy sobie alternatywną metodę płatności, zwłaszcza podczas podróży, zakupów samoobsługowych i wizyt w małych punktach.
Nie traktuję też Portfela Google jako pełnej aplikacji bankowej. Nie zastępuje on zarządzania limitem, reklamacji, przelewów ani wszystkich funkcji rachunku. Jego mocną stroną jest szybki dostęp do wybranych metod płatności, a nie prowadzenie finansów osobistych. Jeśli ktoś chce analizować budżet, kategoryzować wydatki lub obsługiwać produkty bankowe, wygodniejsza będzie aplikacja jego banku albo osobne narzędzie do budżetowania.
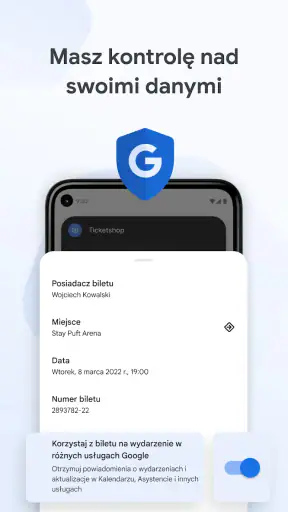
To ważne także z perspektywy prywatności i organizacji. Dodanie karty do portfela nie powinno oznaczać rezygnacji z kontroli nad kontem bankowym. Nadal regularnie sprawdzam powiadomienia, historię operacji i ustawienia karty w banku. Portfel ułatwia płacenie, ale nie zwalnia z podstawowej kontroli finansowej.
Codzienny scenariusz, w którym aplikacja ma sens
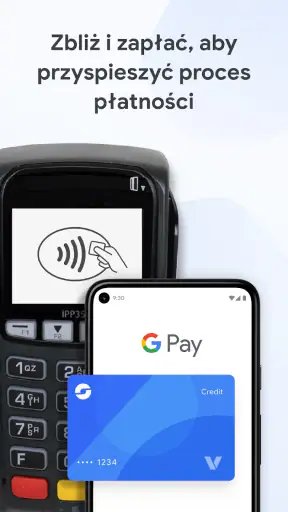
Wyobrażam sobie zwykły poranek: wychodzę bez portfela, ale mam telefon, jadę komunikacją, kupuję kawę i robię szybkie zakupy. W takim scenariuszu największą zaletą jest ograniczenie liczby rzeczy, które muszę pamiętać. Nie szukam plastikowej karty w kieszeni, a po odblokowaniu telefonu mogę spróbować zapłacić w sposób podobny do użycia karty zbliżeniowej.
Praktyczna wskazówka polega na tym, by przed wyjściem sprawdzić poziom baterii i mieć zapasową metodę płatności na dłuższy dzień. Telefon jest wygodniejszy, ale też bardziej zależny od zasilania niż zwykła karta. Jeżeli urządzenie się rozładuje albo ulegnie awarii, sama aplikacja nie pomoże. To jeden z tych kompromisów, o których rzadko myśli się podczas pierwszej konfiguracji.
Portfel Google może być również przydatny osobom, które często zmieniają karty używane do zakupów. Zamiast wyciągać konkretny plastik, wybieram odpowiednią metodę w portfelu, o ile została prawidłowo dodana i jest obsługiwana przez bank. Trzeba jednak uważać na wybór karty przed płatnością. Przy kilku podobnych kartach łatwo pomylić rachunek, dlatego warto nadawać im czytelne rozróżnienie w codziennym użyciu i kontrolować pierwsze transakcje.
Nie poleciłbym aplikacji jako jedynego rozwiązania osobie, która często płaci na starych terminalach, korzysta z telefonu bez odpowiedniej obsługi płatności zbliżeniowych albo nie chce uzależniać zakupów od ustawień smartfona. W takim przypadku fizyczna karta jest prostsza i mniej wymagająca. Portfel Google najlepiej sprawdza się u użytkownika, który ceni wygodę, ale rozumie, że wygoda zależy od zgodności całego zestawu.
Na tle karty, aplikacji bankowej i innych portfeli
W porównaniu ze zwykłą kartą płatniczą Portfel Google wygrywa wygodą telefonu i możliwością trzymania kilku metod w jednym miejscu. Przegrywa natomiast wtedy, gdy telefon jest rozładowany, uszkodzony albo wymaga dodatkowej konfiguracji. Karta nie potrzebuje aktualizacji systemu ani ustawienia domyślnej aplikacji, więc nadal pozostaje najbardziej przewidywalnym zapasem.
W porównaniu z aplikacją bankową Portfel Google jest bardziej wyspecjalizowany. Aplikacja banku daje mi pełniejszy obraz rachunku i pozwala wykonywać operacje związane z finansami, ale nie zawsze jest tak wygodna przy samym płaceniu. Portfel ogranicza liczbę kroków w codziennym zakupie, podczas gdy bank jest lepszym miejscem do sprawdzania, co stało się z pieniędzmi po transakcji.
Inne portfele cyfrowe mogą być lepszym wyborem dla osoby mocno związanej z innym ekosystemem urządzeń. Jeżeli większość sprzętu użytkownika nie działa na Androidzie, korzystanie z rozwiązania Google może nie być najbardziej naturalne. Dla osoby używającej telefonu z Androidem i usług Google Portfel Google jest jednak logicznym punktem startu, szczególnie gdy zależy jej na prostym płaceniu bez instalowania kilku narzędzi.
Na uwagę zasługuje skala popularności: aplikacja ma średnią ocenę 4,3 przy ponad dwóch milionach ocen i przekroczyła miliard instalacji. To sugeruje, że wiele osób używa jej regularnie, ale nie traktuję tych liczb jako gwarancji działania na każdym telefonie. Duża baza użytkowników nie usuwa różnic między bankami, kartami, terminalami i ustawieniami urządzeń.
Portfel Google został wydany 16 listopada 2016 roku, a obecnie pozostaje bezpłatną aplikacją z kategorii finansowej. Te informacje pomagają ocenić jego charakter: nie jest nowinką stworzoną wyłącznie do demonstracji, ale narzędziem, które weszło w codzienny obieg. Jednocześnie długi czas obecności na rynku nie oznacza, że każda konfiguracja będzie bezproblemowa po zmianie telefonu lub karty.
Moja ocena po przejściu przez problemy i codzienne użycie
Największą wartością Portfela Google jest skrócenie drogi od odblokowanego telefonu do płatności. Gdy karta jest obsługiwana, telefon spełnia wymagania, a ustawienia są poprawne, aplikacja działa w tle codziennych czynności i nie wymaga ciągłego zaglądania do niej. To wygodne rozwiązanie dla zakupów, w których liczy się szybkość, a nie rozbudowane zarządzanie finansami.
Nie nazwałbym jej jednak aplikacją całkowicie bezobsługową. Pierwsze dodanie karty, zmiana telefonu, wymiana plastiku i nieudana płatność wymagają logicznego sprawdzenia kilku warstw. Najlepiej zaczynać od jednej karty, testować ją w realnym zakupie, zachować fizyczną alternatywę i pamiętać, że bank oraz terminal mogą być źródłem problemu. To podejście jest znacznie skuteczniejsze niż wielokrotne usuwanie i instalowanie aplikacji.
Warto też wiedzieć, że aplikacja jest przeznaczona dla szerokiego grona użytkowników, a oznaczenie PEGI 3 podkreśla jej ogólny, niekontrowersyjny charakter. Nie zmienia to faktu, że odpowiedzialność za karty, konto i bezpieczeństwo telefonu pozostaje po stronie użytkownika. Używam blokady ekranu, kontroluję powiadomienia bankowe i nie oddaję telefonu do płatności osobie, której nie ufam.
Moja rekomendacja jest więc warunkowo pozytywna. Jeśli masz zgodny telefon z Androidem, bank obsługujący używaną kartę i zależy Ci na płaceniu telefonem, warto dać Portfelowi Google szansę. Jeżeli potrzebujesz przede wszystkim budżetu domowego, przelewów i pełnej obsługi rachunku, zacznij od aplikacji bankowej. A jeśli nie chcesz rozwiązywać problemów technicznych albo często korzystasz z terminali o niepewnej obsłudze, zwykła karta nadal będzie prostszym wyborem.
Po właściwej konfiguracji Portfel Google nie próbuje być całym bankiem i właśnie to jest jego rozsądna granica. Dobrze wykonuje zadanie cyfrowego portfela, ale najlepiej działa jako część większego zestawu: telefon do wygodnego płacenia, bank do kontroli pieniędzy i fizyczna karta jako zabezpieczenie. Dla mnie taki podział jest bardziej praktyczny niż oczekiwanie, że jedna aplikacja rozwiąże każdy problem związany z płatnościami.
Zalety
- Szybkie płatności zbliżeniowe bez wyjmowania karty z portfela.
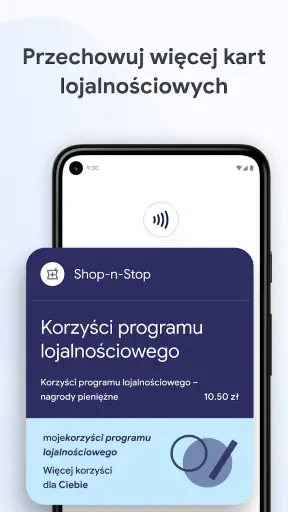
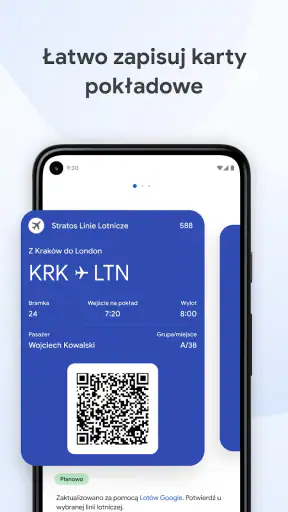
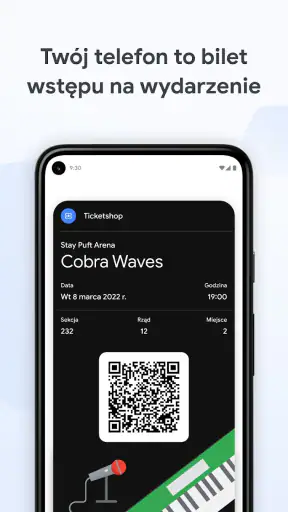
- Obsługa wielu kart lojalnościowych, biletów i kart pokładowych.
- Automatyczne zabezpieczenie transakcji blokadą ekranu urządzenia.
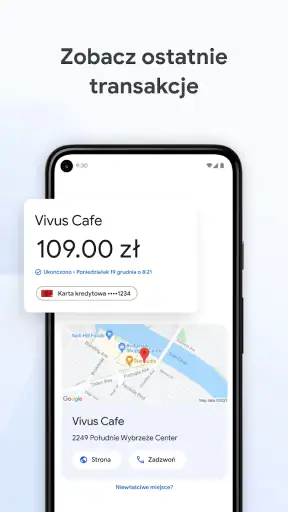
- Czytelny podgląd ostatnich płatności i dodanych kart.
- Łatwa konfiguracja na większości telefonów z modułem NFC.
Wady
- Wymaga telefonu z NFC oraz zgodnego systemu Android.
- Nie wszystkie banki i karty obsługują płatności przez Google.
- Utrata dostępu do konta może utrudnić korzystanie z zapisanych kart.
- Niektóre funkcje zależą od kraju, banku lub konkretnego urządzenia.
- Aplikacja może zwiększać zużycie baterii przy aktywnych usługach lokalizacyjnych.
Często zadawane pytania dotyczące Portfel Google
Czym jest Portfel Google i do czego służy?
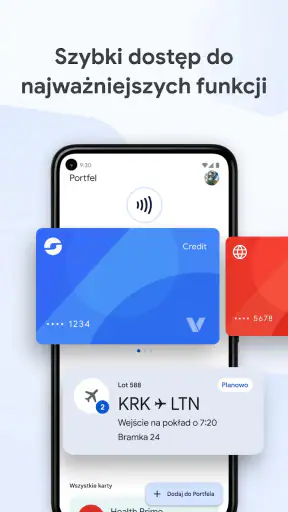
Portfel Google to aplikacja na Androida, która pozwala przechowywać i wykorzystywać cyfrowe karty płatnicze, bilety, karty lojalnościowe, karty pokładowe oraz wybrane dokumenty lub przepustki. Po skonfigurowaniu można płacić telefonem w kompatybilnych terminalach, szybko wyświetlać bilety i porządkować najważniejsze karty w jednym miejscu. Dostępne funkcje zależą jednak od kraju, banku, urządzenia i konkretnego usługodawcy.
Czy korzystanie z Portfela Google jest bezpieczne?
Portfel Google wykorzystuje zabezpieczenia systemu Android, blokadę ekranu oraz tokenizację płatności, dzięki czemu rzeczywisty numer karty zazwyczaj nie jest przekazywany sprzedawcy podczas transakcji zbliżeniowej. Przed dodaniem karty należy mieć skonfigurowaną blokadę ekranu, a telefon powinien spełniać wymagania bezpieczeństwa Google. Mimo to warto chronić konto Google, aktualizować system i nie udostępniać kodu odblokowania.
Czy każdy bank i każda karta działają z Portfelem Google?
Nie wszystkie karty płatnicze są obsługiwane. Możliwość dodania karty zależy od banku, rodzaju karty, kraju oraz aktualnych zasad wydawcy. Nawet jeśli bank obsługuje Portfel Google, niektóre karty firmowe, przedpłacone lub lokalne mogą być wyłączone z usługi. Najlepiej sprawdzić listę wspieranych instytucji w aplikacji albo na stronie banku, a w razie problemu skontaktować się z jego obsługą.
Jakie wymagania musi spełniać telefon, aby płacić Portfelem Google?
Do płatności zbliżeniowych potrzebny jest kompatybilny telefon z Androidem wyposażony w moduł NFC. Urządzenie powinno korzystać z oficjalnego, aktualnego systemu i posiadać działającą blokadę ekranu, na przykład kod, wzór lub odcisk palca. Płatności mogą nie działać na telefonach z odblokowanym bootloaderem, zmodyfikowanym systemem albo niespełniających wymagań certyfikacji Google. Sama aplikacja nie zastępuje terminala ani fizycznej karty w każdej sytuacji.
Czy Portfel Google działa bez internetu i czy można używać go za granicą?
Płatności zbliżeniowe mogą często działać bez aktywnego połączenia z internetem, ponieważ telefon korzysta z wcześniej przygotowanych danych płatniczych, jednak po pewnym czasie może być wymagane ponowne połączenie z siecią. Za granicą działanie zależy od kraju, banku, waluty, akceptacji płatności zbliżeniowych i ustawień karty. Przed podróżą warto sprawdzić opłaty banku, dostępność usługi oraz zachować zapasową metodę płatności.
Przeczytaj o Portfel Google w swoim języku

Portfel Google
Ta witryna zawiera niezależne informacje o aplikacjach innych firm i nie jest powiązana z żadną z prezentowanych tu aplikacji ani nie jest ich właścicielem, deweloperem czy dystrybutorem. Nazwy aplikacji, logotypy i znaki towarowe należą do ich właścicieli. Dane dewelopera podano w celach informacyjnych. Skontaktuj się bezpośrednio z deweloperem za pośrednictwem adresu google-payments@google.com, odwiedź stronę https://pay.google.com/about lub zapoznaj się z jego https://policies.google.com/privacy.










